2021上半年中国母婴电商投融资金额达14.2亿元,行业进入精细化运营时代
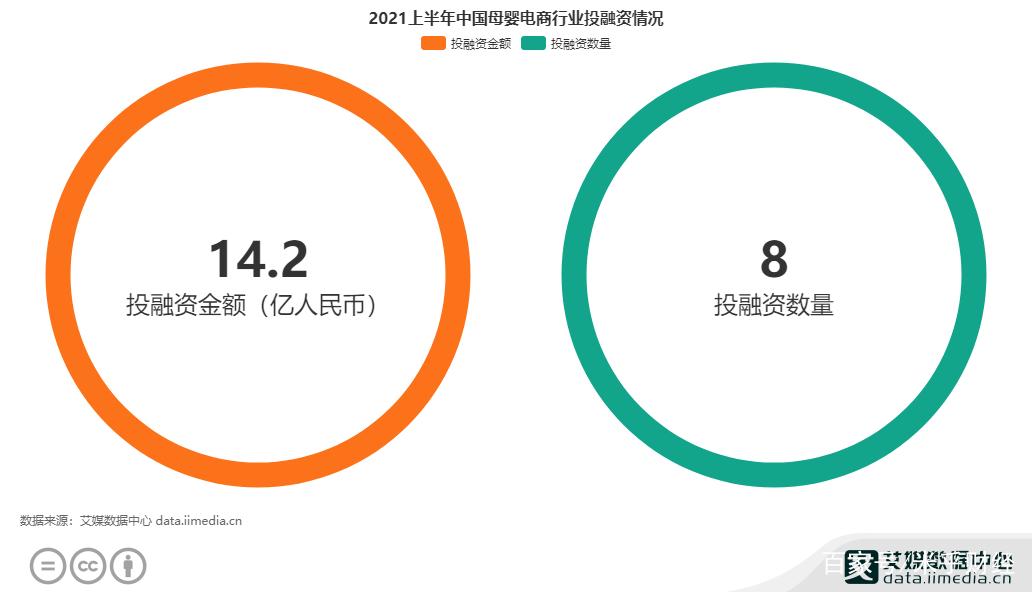
2021年上半年,中国母婴电商行业尘埃落定的一份成绩单引发关注:投融资金额达到14.2亿元。在经历流量红利消退、出生率波动与疫情冲击等多重考验后,母婴电商赛道非但没有沉寂,反而在资本层面展现出结构性的新活力。这笔14.2亿元的融资,不再是以往“烧钱换规模”的粗放式狂欢,而是透露出行业向供应链深耕、会员精细化运营及全渠道融合转型的明确信号。
资本流向:从“广撒网”到“重仓头部”
据行业数据统计,2021年上半年母婴电商领域虽融资事件数量并不扎堆,但单笔金额显著放大,14.2亿元的总金额主要涌向了已具备一定体量和差异化壁垒的头部平台或细分赛道领跑者。这与前几年“百花齐放”的早期投资逻辑截然不同。资本愈发看重企业的自我造血能力与盈利模型的可验证性,而非单纯GMV(商品交易总额)的增长。
从融资轮次看,战略投资与C轮及以后的成熟期项目占比提升。具备线上线下融合能力、拥有自有品牌或独家供应链资源的母婴企业更受青睐。这表明,在新生儿数量红利趋缓的背景下,资本正押注于“单客价值提升”和“全生命周期服务”的故事。
行业驱动力从何而来?
消费升级与育儿理念的更迭支撑了长期价值。 即便出生率有所下滑,但家庭在母婴层面的支出不降反升。“精致育儿”、“科学喂养”成为主流,90后、95后父母更愿意为品质、安全与专业服务买单。母婴电商的内涵已从简单的“卖货”延伸至知识付费、健康管理、亲子服务等多元场景。
私域流量与会员制模式成为增长新引擎。 2021上半年,不少获得融资的平台均强调其在小程序、社群及会员体系的建设成果。通过将公域流量沉淀至私域,结合精细化运营工具,复购率和客单价得到明显改善。资本看中的正是这种低成本、高粘性的用户关系。
下沉市场与全渠道融合释放结构性机会。 一二线城市获客成本高企,而低线城市的母婴消费需求正快速崛起。社区团购、O2O即时零售等模式渗透进母婴领域,线下母婴店通过数字化改造重新赢得资本关注。14.2亿元的资金中,相当一部分用于仓储物流、门店数字化及下沉渠道拓展。
隐忧与挑战:14.2亿元之后的路
尽管融资数据传递出暖意,但母婴电商面临的挑战依旧严峻。人口结构变化是不容回避的灰犀牛,行业必须从“增量抢夺”彻底转向“存量精耕”。不少垂直电商仍深陷亏损泥潭,履约成本高、毛利被挤压是通病。综合电商平台如天猫、京东、拼多多在母婴品类的强势地位,使得垂直玩家必须找到不可替代的核心壁垒。
14.2亿元的融资是及时雨,也是一场新的淘汰赛入场券。能跑出来的企业,一定不是只靠资本输血的“虚胖者”,而是在选品能力、供应链效率、用户服务体验上构建了深厚护城河的“长跑选手”。
###
2021年上半年这14.2亿元,是中国母婴电商行业发展的一个分水岭式坐标。它标志着行业彻底告别草莽时代,迈入以效率、体验和科技驱动的新阶段。对于从业者而言,融资的多寡只是外在表现,真正决定命运的是能否围绕新生代家庭的真需求,创造可持续的价值。随着三孩政策配套措施逐步落地及消费信心恢复,母婴电商仍将是一个充满想象力的黄金赛道,但只属于那些愿意沉下心来“做慢活、做苦活”的务实者。
最新产品